ท่ามกลางความพยายามของประเทศไทยในการสร้างความมั่นคงทางพลังงานและรับมือวิกฤตสภาพภูมิอากาศ การนำเข้าก๊าซฟอสซิลเหลว (Liquefied Natural Gas: LNG) กลับเพิ่มขึ้นอย่างต่อเนื่อง ควบคู่กับการขยายโครงสร้างพื้นฐานด้านก๊าซและการพัฒนาโรงไฟฟ้าแห่งใหม่ การเปลี่ยนแปลงดังกล่าวทำให้เกิดคำถามสำคัญว่า การขยายตัวของ LNG กำลังช่วยสร้างความมั่นคงทางพลังงาน หรือกำลังเพิ่มความเสี่ยงทางเศรษฐกิจ สิ่งแวดล้อม และทำให้ประเทศไทยต้องพึ่งพาเชื้อเพลิงฟอสซิลต่อไปอีกหลายทศวรรษ
เอกสารฉบับนี้นำเสนอข้อมูลห่วงโซ่อุปทาน LNG ตั้งแต่แหล่งผลิตในต่างประเทศจนถึงการใช้ประโยชน์ในประเทศไทย ตลอดจนความเสี่ยงด้านเศรษฐกิจ สภาพภูมิอากาศ สิ่งแวดล้อม และความเป็นธรรมทางพลังงาน พร้อมนำเสนอข้อเสนอเชิงนโยบายสำหรับการเปลี่ยนผ่านพลังงานที่เป็นธรรม
ทำไมประเทศไทยจึงต้องจับตาการขยายตัวของ LNG
ก๊าซฟอสซิลเป็นเชื้อเพลิงหลักในการผลิตไฟฟ้าของประเทศไทยมาอย่างยาวนาน โดยรายงาน Reforming Thailand’s Rooftop Solar Policy Framework to Reduce Gas Dependence ของสถาบันเศรษฐศาสตร์พลังงานและการวิเคราะห์ทางการเงิน (Institute for Energy Economics and Financial Analysis: IEEFA) ที่เผยแพร่เมื่อวันที่ 19 สิงหาคม 2569 ระบุว่า ก๊าซฟอสซิลมีสัดส่วนถึงร้อยละ 66 ของการผลิตไฟฟ้าในประเทศไทย ขณะที่ปริมาณการผลิตก๊าซจากแหล่งภายในประเทศมีแนวโน้มลดลง ส่งผลให้ประเทศไทยพึ่งพาการนำเข้า LNG มากขึ้น
ในช่วงปี พ.ศ. 2554–2569 ประเทศไทยนำเข้า LNG จากประเทศผู้ส่งออกหลัก 5 อันดับแรก ได้แก่ กาตาร์ (ร้อยละ 32.40) ออสเตรเลีย (ร้อยละ 15.58) มาเลเซีย (ร้อยละ 13.87) สหรัฐอเมริกา (ร้อยละ 10.27) และไนจีเรีย (ร้อยละ 5.72) ตามลำดับ การพึ่งพา LNG จากตลาดต่างประเทศทำให้ระบบพลังงานไทยมีความเชื่อมโยงกับความผันผวนของราคาพลังงานโลก ทั้งจากความขัดแย้งทางภูมิรัฐศาสตร์ การแข่งขันจัดหาเชื้อเพลิง และความเสี่ยงจากการหยุดชะงักของห่วงโซ่อุปทาน ซึ่งอาจส่งผลต่อต้นทุนการผลิตไฟฟ้าและภาระค่าไฟฟ้าของประชาชน ตลอดจนสร้างคำถามต่อความมั่นคงทางพลังงานของประเทศในระยะยาว
การขยายตัวของ LNG ยังมาพร้อมกับการพัฒนาโครงสร้างพื้นฐาน ตั้งแต่สถานีรับและแปรสภาพ LNG ระบบท่อส่งก๊าซ ไปจนถึงโรงไฟฟ้าที่ใช้ก๊าซฟอสซิลเป็นเชื้อเพลิง โดยเฉพาะในพื้นที่ชายฝั่งทะเลตะวันออกซึ่งเป็นศูนย์กลางสำคัญของโครงสร้างพื้นฐานด้านพลังงานและอุตสาหกรรมของประเทศ
แม้ร่างแผนพัฒนากำลังผลิตไฟฟ้า พ.ศ. 2569–2593 (PDP2026) จะปรับลดสมมติฐานการเติบโตทางเศรษฐกิจ แต่ยังคงกำหนดเพิ่มโรงไฟฟ้าก๊าซใหม่ 9,100 เมกะวัตต์ในช่วง 12 ปีแรก โดยอ้างอิงความต้องการไฟฟ้าจากศูนย์ข้อมูล (Data Center) ที่ยังมีความไม่แน่นอนสูง การขยายโครงสร้างพื้นฐาน LNG จึงเสี่ยงต่อการติดกับดักคาร์บอน (Carbon Lock-in) และการเป็นสินทรัพย์ด้อยค่า (Stranded Assets) ในระยะยาว ซึ่งอาจขัดแย้งกับเป้าหมาย Net Zero ภายใน พ.ศ. 2593 นอกจากนี้ คำว่า “ก๊าซธรรมชาติ” อาจสร้างความเข้าใจว่าเป็นเชื้อเพลิงสะอาด ทั้งที่ยังปล่อยก๊าซเรือนกระจกตลอดวัฏจักรชีวิตและไม่ใช่พลังงานหมุนเวียน
ดังนั้นการเพิ่มการนำเข้า LNG จึงไม่ใช่เพียงการเปลี่ยนแหล่งจัดหาเชื้อเพลิงจากภายในประเทศไปสู่ต่างประเทศ แต่ยังเกี่ยวข้องกับทิศทางการพัฒนาระบบพลังงาน การวางแผนกำลังผลิตไฟฟ้า และความสามารถของประเทศไทยในการลดการพึ่งพาเชื้อเพลิงฟอสซิลในอนาคต
ผลกระทบของ LNG ตลอดห่วงโซ่อุปทาน
LNG มักถูกนำเสนอว่าเป็นเชื้อเพลิงที่ปล่อยคาร์บอนไดออกไซด์จากการเผาไหม้น้อยกว่าถ่านหิน แต่การประเมินผลกระทบด้านสภาพภูมิอากาศจำเป็นต้องพิจารณาตลอดห่วงโซ่อุปทาน ตั้งแต่การสำรวจและขุดเจาะก๊าซ การแปรสภาพเป็นของเหลว การขนส่งทางเรือ การนำเข้าผ่านสถานีรับ LNG ไปจนถึงการเผาไหม้ในโรงไฟฟ้าและภาคอุตสาหกรรม
เส้นทางของ LNG จากต้นน้ำถึงปลายน้ำ
| สำรวจและขุดเจาะก๊าซฟอสซิลผลกระทบต่อระบบนิเวศ และความเสี่ยงจากการรั่วไหลของก๊าซมีเทน↓การแปรสภาพเป็นของเหลวและขนส่งทางเรือการใช้พลังงานในกระบวนการทำความเย็น การปล่อยก๊าซเรือนกระจก การก่อตัวของโอโซนผิวพื้นและฝุ่นละอองขนาดเล็กจากปฏิกิริยาเคมีและผลกระทบจากกิจกรรมขนส่ง↓สถานีรับ LNG และระบบท่อส่งก๊าซการพัฒนาโครงสร้างพื้นฐานชายฝั่ง การถมทะเล การขุดลอกร่องน้ำ และการเปลี่ยนแปลงการใช้ประโยชน์พื้นที่ ↓โรงไฟฟ้าและผู้ใช้ก๊าซ การปล่อยก๊าซเรือนกระจก มลพิษทางอากาศจากกระบวนการเผาไหม้ ผลกระทบตลอดระบบนิเวศชุมชนใกล้เคียง และค่าไฟฟ้าที่สูงจากราคาเชื้อเพลิงของการนำเข้า LNG |
ผลกระทบของ LNG ไม่ได้เกิดขึ้นเฉพาะในประเทศผู้ใช้ก๊าซ แต่กระจายอยู่ตลอดห่วงโซ่อุปทานข้ามพรมแดน โดยเฉพาะการปล่อยก๊าซมีเทน ซึ่งเป็นองค์ประกอบหลักของก๊าซฟอสซิล และมีศักยภาพในการก่อภาวะโลกร้อนสูงกว่าคาร์บอนไดออกไซด์ประมาณ 80 เท่าเมื่อพิจารณาในช่วงเวลา 20 ปี (Forster et al., 2021)
การรั่วไหลของมีเทนในขั้นตอนการผลิต การแปรสภาพ และการขนส่ง จึงเป็นปัจจัยสำคัญที่ต้องนำมาพิจารณาในการประเมินผลกระทบของ LNG ต่อสภาพภูมิอากาศ การเปรียบเทียบ LNG กับถ่านหินโดยพิจารณาเฉพาะการปล่อยคาร์บอนไดออกไซด์ ณ โรงไฟฟ้า จึงอาจไม่สะท้อนต้นทุนด้านสภาพภูมิอากาศทั้งหมดตลอดวัฏจักรชีวิต (Life Cycle)
ในขณะเดียวกัน ผลกระทบด้านสิ่งแวดล้อมและสังคมยังปรากฏในพื้นที่ปลายน้ำของห่วงโซ่อุปทาน โดยเฉพาะจังหวัดระยอง ซึ่งเป็นที่ตั้งของโครงสร้างพื้นฐาน LNG สำคัญของประเทศไทย และเป็นพื้นที่ที่มีการพัฒนาอุตสาหกรรมชายฝั่งอย่างต่อเนื่องมาเป็นเวลานาน
ความมั่นคงทางพลังงาน หรือความเสี่ยงจากการพึ่งพาตลาดนำเข้า LNG จากต่างประเทศ
การพึ่งพา LNG นำเข้าที่เพิ่มขึ้นทำให้ต้นทุนพลังงานของประเทศไทยผูกติดอยู่กับความผันผวนของตลาดโลกมากขึ้น โดยเฉพาะภาคการผลิตไฟฟ้าที่ใช้ก๊าซฟอสซิลเป็นเชื้อเพลิงหลัก ดังเห็นได้จากราคาตลาดขาจร (Spot LNG) ซึ่งปรับตัวจากต่ำกว่า 2 ดอลลาร์สหรัฐต่อล้านบีทียูในช่วงกลางปี พ.ศ. 2563 เป็นสูงกว่า 35 ดอลลาร์สหรัฐต่อล้านบีทียูในช่วงปลายปี พ.ศ. 2564 ก่อนเกิดวิกฤตพลังงานในช่วงปี พ.ศ. 2565–2566 ความผันผวนของราคา LNG จึงส่งผลโดยตรงต่อต้นทุนการผลิตไฟฟ้าและส่งต่อสู่ค่าไฟฟ้าที่ประชาชนและภาคธุรกิจต้องแบกรับ
วิกฤตพลังงานโลกและสงครามรัสเซีย–ยูเครนแสดงให้เห็นว่า ราคาก๊าซสามารถเปลี่ยนแปลงอย่างรวดเร็วจากปัจจัยภายนอก ทั้งความขัดแย้งทางภูมิรัฐศาสตร์ การแข่งขันจัดหาเชื้อเพลิง และความต้องการใช้พลังงานในตลาดสำคัญ เมื่อราคา LNG นำเข้าปรับตัวสูงขึ้น ต้นทุนเชื้อเพลิงในการผลิตไฟฟ้าของประเทศไทยจึงมีแนวโน้มเพิ่มสูงขึ้นตามไปด้วย
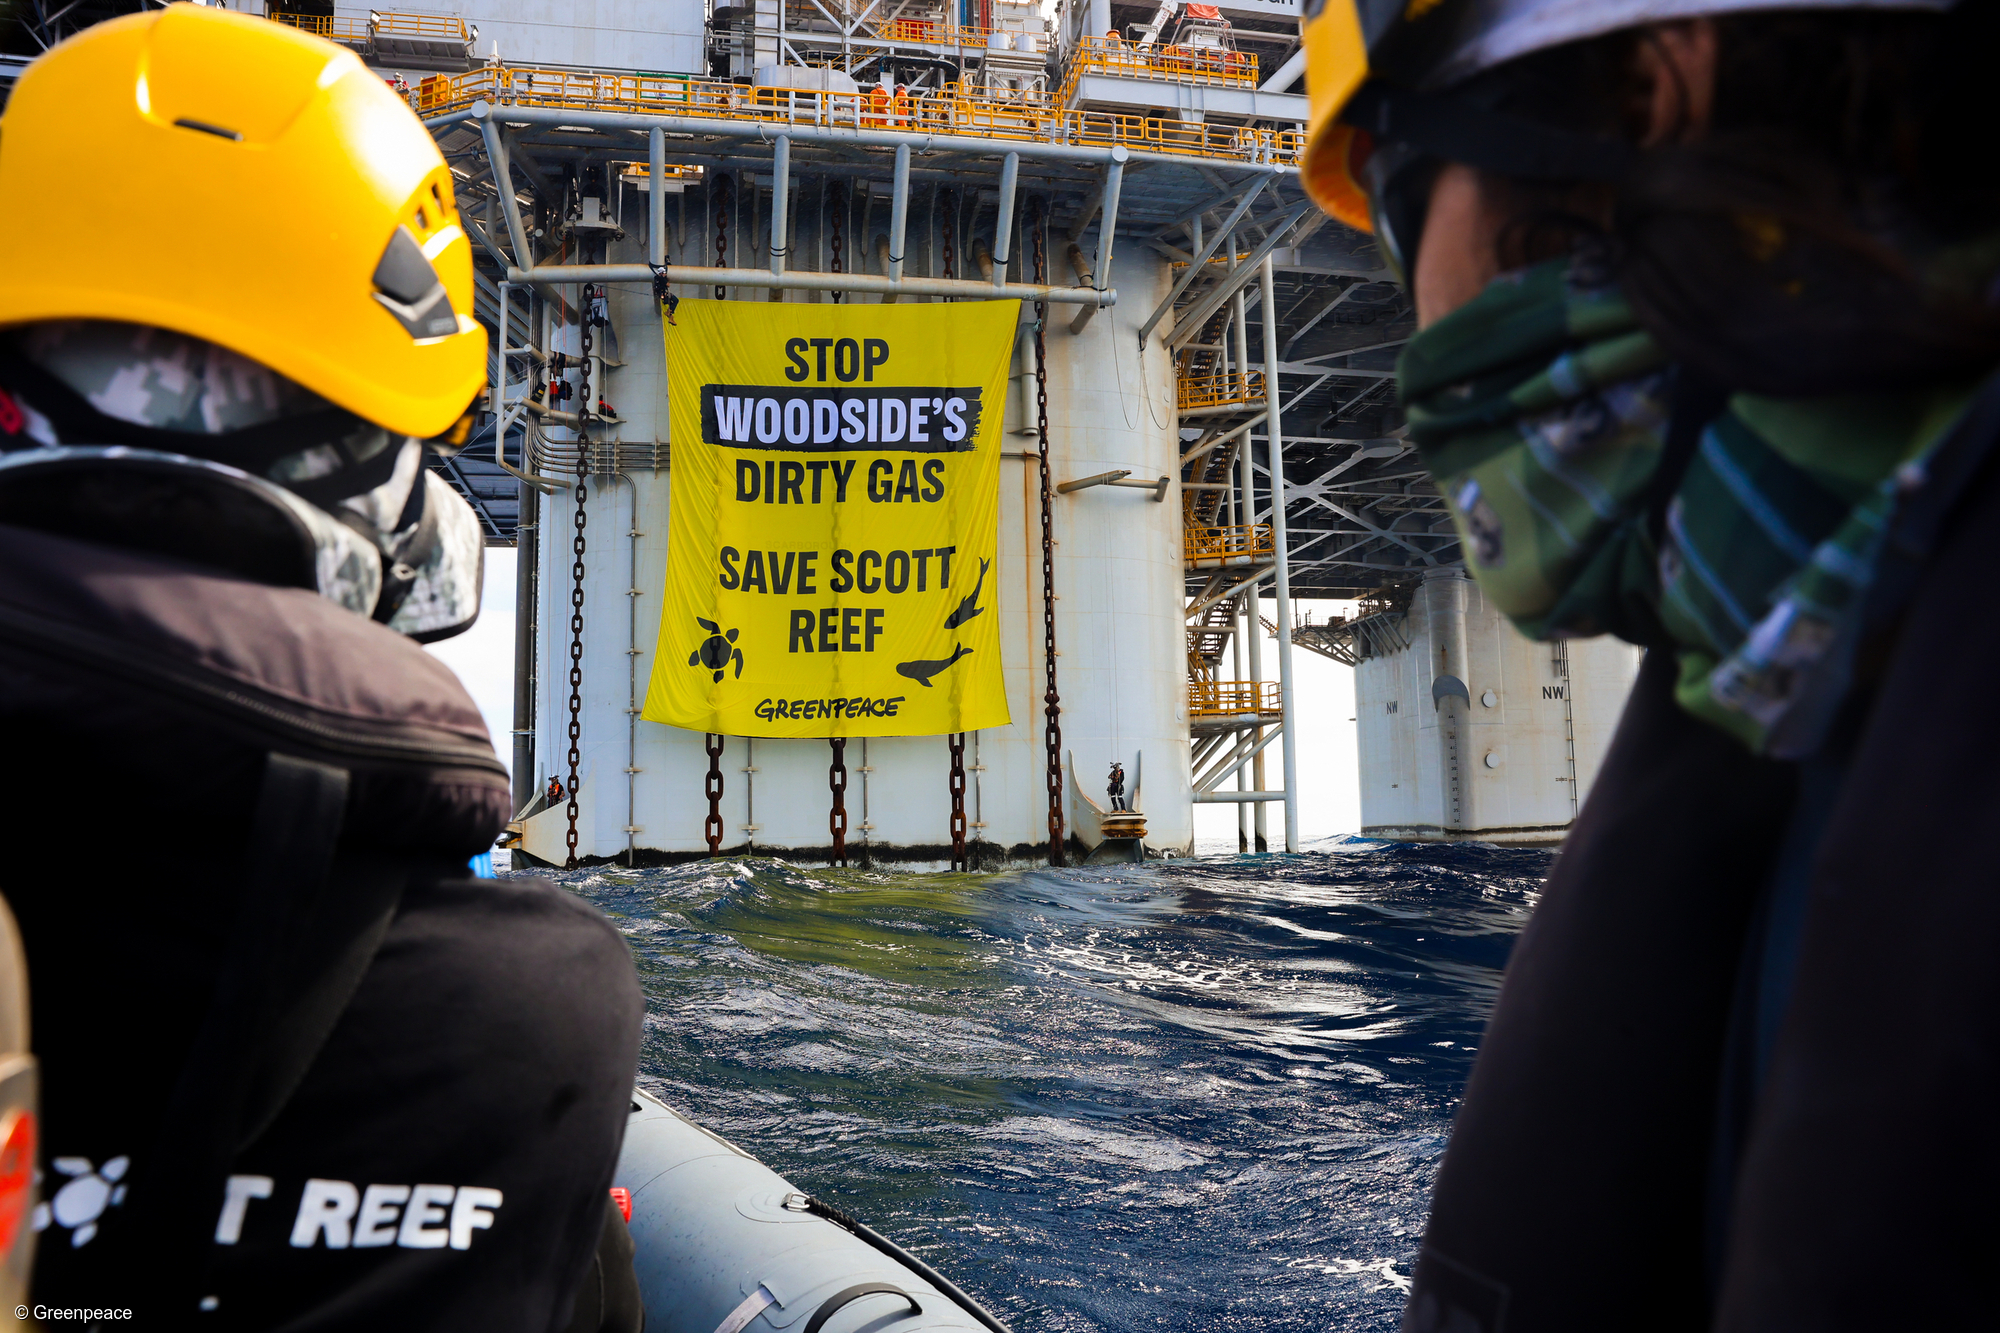
นอกจากความเสี่ยงด้านราคาแล้ว โครงสร้างการค้า LNG ยังมีความซับซ้อนมากกว่าการจัดซื้อก๊าซจากประเทศผู้ผลิตโดยตรง ข้อมูลการติดตามเรือขนส่ง LNG ของ Kpler ที่ DataDesk วิเคราะห์ให้ Friends of the Earth Japan (FoE Japan, 2025) พบว่า ระหว่างปี พ.ศ. 2563–2567 ผู้ค้าญี่ปุ่นส่งมอบ LNG เข้าท่าเทียบเรือมาบตาพุด จังหวัดระยอง รวมประมาณ 1.7 ล้านตัน โดยมี PTT LNG เป็นผู้ซื้อหลัก และร้อยละ 93 ของปริมาณดังกล่าวมาจากโครงการส่งออกที่ได้รับเงินสนับสนุนจากธนาคารเพื่อความร่วมมือระหว่างประเทศของญี่ปุ่น (Japan Bank for International Cooperation: JBIC) ซัพพลายเออร์รายใหญ่ที่สุดคือ Gorgon LNG (ประมาณ 0.5 ล้านตัน) บนเกาะแบร์โรว์ และ Wheatstone LNG (ประมาณ 0.4 ล้านตัน) บริเวณชายฝั่งพิลบารา ในรัฐเวสเทิร์นออสเตรเลีย และ 8 ใน 9 สถานีที่จัดส่ง LNG ให้ท่าเทียบเรือแห่งนี้ได้รับการสนับสนุนทางการเงินจากธนาคาร JBIC
ข้อมูลนี้สะท้อนบทบาทของผู้ค้าระหว่างประเทศในห่วงโซ่อุปทาน LNG ของไทย โดยการส่งมอบ LNG ผ่านผู้ค้าญี่ปุ่นไม่ได้หมายความว่าก๊าซทั้งหมดมีแหล่งผลิตอยู่ในญี่ปุ่น และไม่ควรตีความว่าปริมาณทั้งหมดเป็นการขายต่อ LNG ในความหมายทางการค้าที่เคร่งครัด
การขยายบทบาทของผู้ค้าก๊าซระหว่างประเทศทำให้ความมั่นคงทางพลังงานของไทยไม่ได้ขึ้นอยู่กับปริมาณ เชื้อเพลิงที่สามารถจัดหาได้เท่านั้น แต่ยังเกี่ยวข้องกับโครงสร้างตลาด สัญญาซื้อขาย และความเสี่ยงจากราคาและอุปทานในระดับโลก
ข้อค้นพบเหล่านี้นำไปสู่คำถามสำคัญว่า การเพิ่มปริมาณ LNG นำเข้าเพียงอย่างเดียวสามารถสร้างความมั่นคงทางพลังงานในระยะยาวได้หรือไม่ หรือประเทศไทยควรให้ความสำคัญมากขึ้นกับการลดการพึ่งพาเชื้อเพลิงนำเข้าและการเพิ่มสัดส่วนพลังงานหมุนเวียนที่สะอาดและเป็นธรรมภายในประเทศ
ระยองและฉะเชิงเทรา: เมื่อการพัฒนาพลังงานมีต้นทุนต่อชุมชน
การขยายโครงสร้างพื้นฐาน LNG และโรงไฟฟ้าก๊าซฟอสซิลไม่ได้ส่งผลเฉพาะต่อระบบพลังงานระดับประเทศ แต่ยังเชื่อมโยงกับการเปลี่ยนแปลงการใช้ประโยชน์พื้นที่ชายฝั่ง ที่ดิน ทรัพยากรธรรมชาติ และวิถีชีวิตของชุมชน โดยเฉพาะในพื้นที่ภาคตะวันออกซึ่งเป็นศูนย์กลางการพัฒนาอุตสาหกรรมและพลังงานมาอย่างยาวนาน
จังหวัดระยอง: โครงสร้างพื้นฐาน LNG กับระบบนิเวศชายฝั่ง
จังหวัดระยองเป็นศูนย์กลางสำคัญของการนำเข้าก๊าซฟอสซิลเหลว (LNG) ของประเทศไทย โดยเฉพาะพื้นที่มาบตาพุด ซึ่งเป็นที่ตั้งของสถานีรับ LNG สองแห่งที่เปิดดำเนินการแล้ว ได้แก่ Map Ta Phut LNG Terminal และ Nong Fab LNG Terminal ที่มีกำลังรองรับ LNG รวมประมาณ 19 ล้านตันต่อปี โดยสถานีมาบตาพุดแห่งที่ 1 มีกำลังรองรับ 11.5 ล้านตันต่อปี และสถานีหนองแฟบมีกำลังรองรับ 7.5 ล้านตันต่อปี โครงสร้างพื้นฐานเหล่านี้ทำหน้าที่รับ จัดเก็บ และแปรสภาพ LNG กลับเป็นก๊าซ ก่อนส่งเข้าสู่ระบบท่อส่งก๊าซเพื่อใช้ในการผลิตไฟฟ้าและภาคอุตสาหกรรม
การขยายโครงสร้างพื้นฐานด้านก๊าซฟอสซิลในระยองยังดำเนินต่อเนื่องผ่านโครงการพัฒนาท่าเรืออุตสาหกรรมมาบตาพุดระยะที่ 3 ซึ่งเป็นหนึ่งในโครงการสำคัญภายใต้เขตพัฒนาพิเศษภาคตะวันออก (EEC) โดยมีพื้นที่โครงการประมาณ 1,000 ไร่ ประกอบด้วยพื้นที่ถมทะเลเพื่อใช้ประโยชน์ 550 ไร่ และพื้นที่กักเก็บตะกอนประมาณ 450 ไร่ รวมถึงการขุดลอกร่องน้ำเดินเรือลึก 16 เมตร เพื่อรองรับการขนส่งก๊าซฟอสซิลเหลว (LNG) ซึ่งอยู่ระหว่างการก่อสร้างโดยคาดว่าสถานีก๊าซจะเริ่มให้บริการในปี พ.ศ. 2572 ขณะที่ชาวประมงพื้นบ้านราว 920 รายในจังหวัดระยองยังรอค่าชดเชยกว่า 752 ล้านบาทจากผลกระทบของโครงการ หลังเรียกร้องมากว่า 3 ปี และข้อเสนออยู่ระหว่างการพิจารณาของหน่วยงานรัฐ
การพัฒนาโครงสร้างพื้นฐานชายฝั่งในลักษณะนี้ทำให้เกิดคำถามเกี่ยวกับผลกระทบต่อระบบนิเวศทางทะเล โดยเฉพาะการถมทะเล การขุดลอกร่องน้ำ และการเปลี่ยนแปลงลักษณะชายฝั่ง ซึ่งอาจส่งผลต่อการเคลื่อนย้ายตะกอน แหล่งที่อยู่อาศัยและแหล่งอนุบาลสัตว์น้ำ รวมถึงพื้นที่ทำประมงพื้นบ้าน อย่างไรก็ตาม ระดับและขอบเขตผลกระทบที่เกิดขึ้นจริงจำเป็นต้องพิจารณาจากข้อมูลการติดตามสิ่งแวดล้อมและการศึกษาผลกระทบของแต่ละโครงการ
ข้อมูลจากชุมชนชายฝั่งระยองระบุว่า พื้นที่ชายฝั่งเคยเป็นแหล่งอาศัยของสัตว์น้ำอย่างน้อย 211 ชนิด ขณะที่ข้อมูลด้านทรัพยากรประมงที่นำมาใช้ในการศึกษาสะท้อนแนวโน้มการลดลงของสัตว์น้ำชายฝั่งระยองเกือบร้อยละ 40 ในช่วงประมาณ 20 ปีที่ผ่านมา ซึ่งการเปลี่ยนแปลงดังกล่าวได้รับอิทธิพลจากหลายปัจจัย ทั้งแรงกดดันจากการประมง การเปลี่ยนแปลงสภาพแวดล้อมทางทะเล การพัฒนาอุตสาหกรรมชายฝั่ง รวมถึงเหตุการณ์น้ำมันรั่วในอดีต ซึ่งมีรายงานการศึกษาถึงผลกระทบต่อแนวปะการังน้ำตื้นและทรัพยากรทางทะเลบริเวณแหลมรุ่งเรือง หนองแฟบ และบ้านมาบข่า จึงไม่อาจสรุปได้ว่าการลดลงทั้งหมดเป็นผลโดยตรงจากโครงสร้างพื้นฐาน LNG แต่ข้อมูลดังกล่าวสะท้อนแนวโน้มการเปลี่ยนแปลงของทรัพยากรทางทะเลที่ควรได้รับการติดตามอย่างต่อเนื่อง
ผลกระทบสะสมจากการพัฒนาอุตสาหกรรมและพลังงาน
การพัฒนาอุตสาหกรรมในจังหวัดระยองเกิดขึ้นต่อเนื่องมาเป็นเวลาหลายทศวรรษ ตั้งแต่โรงกลั่นน้ำมัน โรงงานปิโตรเคมี โรงไฟฟ้า ท่าเรืออุตสาหกรรม ไปจนถึงสถานีรับ LNG การประเมินผลกระทบต่อสิ่งแวดล้อมและชุมชนจึงไม่ควรพิจารณาเฉพาะโครงการใดโครงการหนึ่ง แต่ควรคำนึงถึงผลกระทบสะสม (Cumulative Impacts) จากกิจกรรมอุตสาหกรรมหลายประเภทที่เกิดขึ้นในพื้นที่เดียวกัน สำหรับชุมชนประมงพื้นบ้าน ทะเลไม่ได้เป็นเพียงพื้นที่ประกอบอาชีพ แต่ยังเป็นแหล่งอาหาร รายได้ และรากฐานทางวัฒนธรรม การเปลี่ยนแปลงของพื้นที่ชายฝั่งและระบบนิเวศจึงเชื่อมโยงกับความมั่นคงทางอาหาร ความสามารถในการประกอบอาชีพ และการสืบทอดวิถีชีวิตของคนในชุมชน
ในบริบทดังกล่าว ประเด็นสำคัญไม่ได้มีเพียงการประเมินผลกระทบจากโครงการใหม่ แต่รวมถึงการติดตามการเปลี่ยนแปลงของทรัพยากรทางทะเลในระยะยาว การเปิดเผยข้อมูลสิ่งแวดล้อมต่อสาธารณะ และการรับฟังประสบการณ์ของชุมชนที่ใช้ประโยชน์จากพื้นที่ทะเลมาอย่างต่อเนื่อง
จังหวัดฉะเชิงเทรา: โรงไฟฟ้าก๊าซกับสิทธิในการกำหนดอนาคตของชุมชน
กรณีโครงการโรงไฟฟ้าก๊าซฟอสซิลบูรพาพาวเวอร์ในอำเภอพนมสารคาม จังหวัดฉะเชิงเทรา สะท้อนข้อกังวลของประชาชนในพื้นที่เกี่ยวกับการขยายโครงสร้างพื้นฐานพลังงานในพื้นที่ชุมชน โดยเฉพาะความกังวลต่อผลกระทบที่อาจเกิดขึ้นจากโครงการโรงไฟฟ้าและระบบโครงข่ายไฟฟ้าแรงสูง 500 กิโลโวลต์ และการแย่งชิงทรัพยากรในพื้นที่ที่เกี่ยวข้อง เช่น ทรัพยากรน้ำกับภาคเกษตรกรรม
ชุมชนในพื้นที่เกาะขนุนมีข้อกังวลเกี่ยวกับการใช้ประโยชน์ที่ดิน พื้นที่เกษตรกรรม วิถีชีวิต และกระบวนการมีส่วนร่วมในการตัดสินใจเกี่ยวกับโครงการพลังงานที่อาจส่งผลต่อชุมชนในระยะยาว
กรณีดังกล่าวสะท้อนข้อจำกัดของกระบวนการตัดสินใจด้านพลังงานที่เปิดโอกาสให้ประชาชนแสดงความคิดเห็น แต่ไม่ได้หมายความว่าความเห็นหรือข้อคัดค้านของชุมชนจะมีผลผูกพันต่อการอนุมัติโครงการเสมอไป
ทั้งสองพื้นที่จึงสะท้อนคำถามร่วมกันว่า ใครได้รับประโยชน์จากการขยายโครงสร้างพื้นฐานพลังงาน ใครเป็นผู้แบกรับต้นทุนด้านสิ่งแวดล้อมและสังคม และชุมชนมีอำนาจมากน้อยเพียงใดในการกำหนดทิศทางการพัฒนาที่ส่งผลต่อชีวิตของตนเอง
กับดักคาร์บอน: เมื่อการลงทุนวันนี้กำหนดอนาคตพลังงานอีกหลายทศวรรษ
การขยายตัวของ LNG ไม่ได้จำกัดอยู่ที่ปริมาณการนำเข้า แต่ยังเกี่ยวข้องกับการลงทุนในโครงสร้างพื้นฐานที่มีอายุการใช้งานยาวนาน ทั้งสถานีรับ LNG ระบบท่อส่งก๊าซ และโรงไฟฟ้าก๊าซฟอสซิล โดยโครงสร้างพื้นฐาน LNG ที่พิจารณาในการศึกษามีอายุการใช้งานประมาณ 20–25 ปี ซึ่งอาจทำให้การตัดสินใจลงทุนในปัจจุบันส่งผลต่อทิศทางพลังงานของประเทศต่อไปอีกหลายทศวรรษ
ความเสี่ยงสำคัญคือภาวะการผูกติดกับระบบคาร์บอนสูง (Carbon Lock-in) ซึ่งเกิดขึ้นเมื่อระบบพลังงาน โครงสร้างพื้นฐาน และกลไกทางเศรษฐกิจถูกออกแบบให้พึ่งพาเชื้อเพลิงฟอสซิลอย่างต่อเนื่อง จนทำให้การเปลี่ยนผ่านไปสู่พลังงานหมุนเวียนที่สะอาดและเป็นธรรมอาจทำได้ยากยิ่งขึ้น
ความเสี่ยงนี้ปรากฏชัดในร่างแผนพัฒนากำลังผลิตไฟฟ้าของประเทศไทย (Power Development Plan: PDP) ปี 2569 ซึ่งภายใน 12 ปีแรกของแผน (พ.ศ. 2569–2580) ยังคงมีโรงไฟฟ้าก๊าซใหม่ถึง 9,100 เมกะวัตต์ เพื่อสอดรับความต้องการใช้ไฟฟ้าใหม่จากดาต้าเซ็นเตอร์ การลงทุนในกำลังผลิตก๊าซที่ผูกกับความต้องการใช้ไฟฟ้าที่ยังไม่แน่นอนเช่นนี้ จึงเพิ่มความเสี่ยงที่โครงสร้างพื้นฐานก๊าซจะยังคงอยู่ในระบบต่อไปอีกหลายทศวรรษ
ขณะที่ประเทศไทยมีเป้าหมายการปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์ภายในปี 2593 การขยายโครงสร้างพื้นฐาน LNG ใหม่จึงทำให้เกิดคำถามถึงความสอดคล้องระหว่างแผนพัฒนาพลังงานกับเป้าหมายด้านสภาพภูมิอากาศ โดยเฉพาะเมื่อโครงสร้างพื้นฐานที่สร้างขึ้นในปัจจุบันอาจยังมีอายุการใช้งานเหลืออยู่ในช่วงเวลาที่ประเทศต้องลดการใช้เชื้อเพลิงฟอสซิลลงอย่างมาก
นอกจากนี้ หากความต้องการใช้ก๊าซในอนาคตต่ำกว่าที่คาดการณ์ไว้ หรือพลังงานหมุนเวียนมีบทบาทเพิ่มขึ้นเร็วกว่าที่วางแผนไว้ โครงสร้างพื้นฐานก๊าซบางส่วนอาจเผชิญความเสี่ยงในการใช้ประโยชน์ไม่เต็มศักยภาพ และอาจกลายเป็นสินทรัพย์ด้อยค่า (Stranded Assets) ซึ่งสร้างภาระทางเศรษฐกิจต่อผู้ลงทุนและระบบพลังงาน
ความเสี่ยงดังกล่าวสะท้อนความย้อนแย้งสำคัญของการเปลี่ยนผ่านพลังงานไทย กล่าวคือ ในขณะที่ประเทศจำเป็นต้องลดการพึ่งพาเชื้อเพลิงฟอสซิลเพื่อบรรลุเป้าหมายด้านสภาพภูมิอากาศ การขยายโครงสร้างพื้นฐานก๊าซใหม่อาจกลับสร้างแรงจูงใจให้ต้องใช้ก๊าซต่อเนื่องเพื่อรองรับการลงทุนที่เกิดขึ้นแล้ว
ข้อเสนอเชิงนโยบาย
การกำหนดอนาคตพลังงานของประเทศไทยจำเป็นต้องพิจารณามากกว่าความสามารถในการจัดหาเชื้อเพลิงให้เพียงพอต่อความต้องการ แต่ต้องคำนึงถึงความเสี่ยงด้านเศรษฐกิจ สภาพภูมิอากาศ สิ่งแวดล้อม และความเป็นธรรมต่อชุมชนควบคู่กัน โดยมีข้อเสนอสำคัญดังนี้
- ยุติการพึ่งพาก๊าซฟอสซิลและลดการนำเข้า LNG อย่างเป็นรูปธรรม: ปรับแผน PDP ให้สอดคล้องกับเป้าหมายตามความตกลงปารีส 1.5°C ยุติการอนุมัติโครงสร้างพื้นฐานก๊าซฟอสซิลแห่งใหม่ และทยอยปลดระวางโรงไฟฟ้าก๊าซฟอสซิล พร้อมทบทวนโครงการที่อยู่ระหว่างการพัฒนาโดยประเมินความจำเป็น ความคุ้มค่า และความเสี่ยงสินทรัพย์ด้อยค่า (Stranded Assets) ควบคู่กับการเร่งพัฒนาพลังงานหมุนเวียนและระบบกักเก็บพลังงาน เพื่อรองรับความมั่นคงของระบบไฟฟ้า
- ปฏิรูปการวางแผนพลังงานและการประเมินผลกระทบให้โปร่งใสและมีส่วนร่วม: เปิดเผยข้อมูลและสมมติฐานของแผน PDP ป้องกันผลประโยชน์ทับซ้อน ยกระดับ SEA และ EIA/EHIA ให้ครอบคลุมผลกระทบสะสมตลอดห่วงโซ่อุปทาน LNG และกำหนดมาตรการวัดและทวนสอบการปล่อยก๊าซมีเทน (MMRV) พร้อมให้ตรวจจับและซ่อมแซมการรั่วไหลในห่วงโซ่อุปทาน
- รับรองสิทธิชุมชนและคุ้มครองความหลากหลายทางชีวภาพทางทะเล: คุ้มครองสิทธิในที่ดิน แหล่งน้ำ และทรัพยากร ด้วยหลักประกันความยินยอมโดยเสรี ล่วงหน้า และได้รับข้อมูลครบถ้วน (FPIC) พร้อมกลไกเยียวยาที่เข้าถึงได้ และยุติการอนุมัติโครงการเชื้อเพลิงฟอสซิลใหม่ในพื้นที่ชายฝั่งและทะเลที่อ่อนไหวทางนิเวศ โดยใช้การวางแผนเชิงพื้นที่ทางทะเล (Marine Spatial Planning)
- กำหนดให้ภาคธุรกิจรับผิดชอบต่อสิทธิมนุษยชนและสิ่งแวดล้อมตลอดห่วงโซ่คุณค่า: ส่งเสริมการตรวจสอบสิทธิมนุษยชนอย่างรอบด้าน (HRDD) ตลอดห่วงโซ่อุปทาน LNG เปิดเผยความเสี่ยงและผลกระทบอย่างโปร่งใส และมีมาตรการป้องกันการฟ้องคดีกลั่นแกล้งเพื่อปิดปากการมีส่วนร่วมของสาธารณะ (SLAPP)
- ให้สถาบันการเงินยุติการสนับสนุนก๊าซฟอสซิล และหนุนการเปลี่ยนผ่านที่เป็นธรรม: ยุติการลงทุน สินเชื่อ และการรับประกันภัยแก่โครงการขยายก๊าซและน้ำมันในทะเลและชายฝั่ง ให้ธนาคารแห่งประเทศไทยกำหนดให้ธนาคารจัดทำแผนเปลี่ยนผ่าน (Transition Plan) ตามแนวปฏิบัติของ UNEP FI พร้อมกรอบคุ้มครองแรงงานและชุมชน เช่น การฝึกอาชีพใหม่และการประกันรายได้ในช่วงเปลี่ยนผ่าน
การเปลี่ยนผ่านพลังงานที่เป็นธรรมจึงไม่ได้หมายถึงเพียงการเปลี่ยนชนิดของเชื้อเพลิงที่ใช้ผลิตไฟฟ้า แต่ยังหมายถึงการปรับโครงสร้างการตัดสินใจด้านพลังงานให้คำนึงถึงต้นทุนที่แท้จริง ลดความเสี่ยงจากการพึ่งพาเชื้อเพลิงฟอสซิล และเปิดโอกาสให้ประชาชนและชุมชนมีส่วนร่วมในการกำหนดอนาคตพลังงานของประเทศ